Armagedón
“¡Ay del que edifica su casa sin justicia, y sus salas sin equidad; que hace servir de balde a su prójimo, y no le da el salario de su trabajo!”
Jeremías 22:13
Euclides: 44 millones pendientes de solventar,
Alfredo A. Calderón Cámara
alfredocalderon1960@gmail.com
En política, las aspiraciones pueden construirse con discursos, relaciones y propaganda barata usando incluso las fuerzas del orden para esposar indebidamente inocentes ciudadanos. La rendición de cuentas, en cambio, exige documentos, comprobantes y resultados verificables. Ninguna fotografía con el poder sustituye una auditoría solventada. Ningún proyecto electoral cancela las obligaciones contraídas con el dinero público
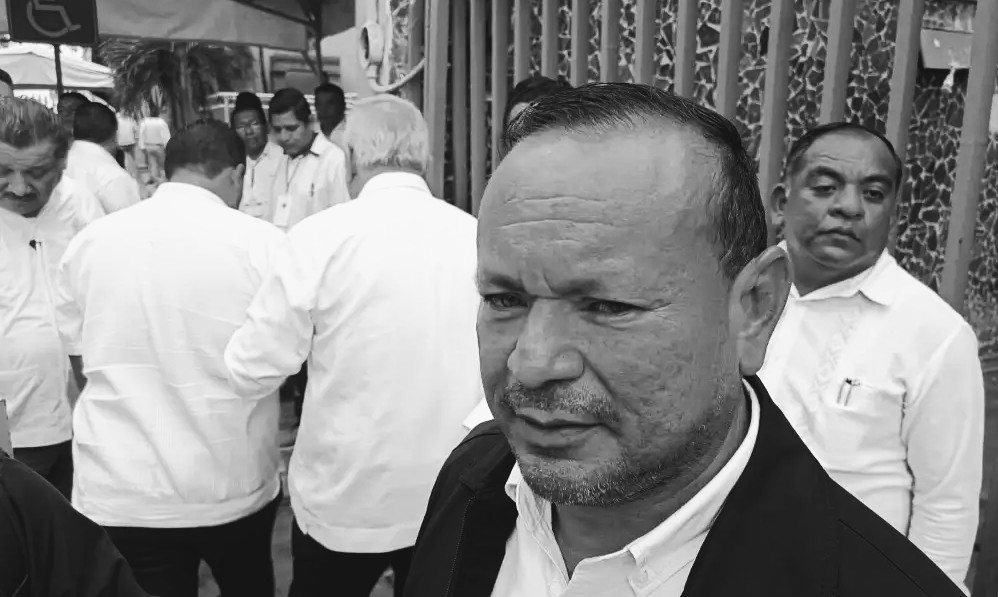
El alcalde de Cárdenas, Euclides Alejandro Alejandro, aspira a ser diputado federal; pero, enfrenta un cuestionamiento financiero que merece explicaciones precisas: un desglose atribuido a la revisión de la Cuenta Pública 2025 señala 44 millones 373 mil 321 pesos pendientes de solventar, dentro de un monto originalmente observado de 75 millones 598 mil 609 pesos
La diferencia entre ambas cantidades no es un asunto de interpretación política. Es una cuestión de fiscalización, documentación y responsabilidad administrativa. Son cifras cotejadas con la cédula individual que el Órgano Superior de Fiscalización del Estado (OSFE), entregó al Congreso de Tabasco, el 28 de agosto de 2026, los resultados de la revisión de las cuentas públicas de 2025, incluidos los 17 ayuntamientos. Fueron 124 auditorías sobre aproximadamente 41 mil millones de pesos
Y aquí comienza el verdadero problema político del irascible Euclides Alejandro. Le molesta en exceso ser cuestionado; pero, una cosa es aspirar a representar a los habitantes del Distrito Electoral Federal 2, integrado por Cárdenas y Huimanguillo, y otra muy distinta es que todo ese coraje lo use para explicar satisfactoriamente cómo se administraron los recursos confiados al gobierno municipal bajo su responsabilidad
La representación popular de una diputación federal no debería convertirse en un “punto de fuga” para dejar atrás las preguntas que permanecen abiertas sobre la alcaldía de Cárdenas. Para comprender la dimensión financiera del señalamiento es necesario desmenuzar las cantidades. De acuerdo con la información facilitada a este espacio, durante el ejercicio fiscal 2025 el Ayuntamiento de Cárdenas registró recursos ejercidos por 1,504 millones 753 mil 045 pesos
El desglose presentado señala: Monto originalmente observado: 75 millones 598 mil 609 pesos; monto aclarado o solventado: apenas 31 millones 225 mil 287 pesos; monto pendiente de solventación: 44 millones 373 mil 321 pesos. Porcentaje pendiente respecto del monto inicialmente observado: 58.70 % y porcentaje pendiente respecto del gasto total reportado: 2.95 %. Estas proporciones permiten entender la importancia del asunto sin exagerar sus implicaciones
Estas cifras oficiales que brincan alegremente en las entrañas del expediente oficial, significa que casi seis de cada diez pesos comprendidos en el monto inicialmente observado continúan pendientes de aclaración. Dimensionemos: el porcentaje correspondiente al presupuesto total puede parecer reducido, pero eso no disminuye la necesidad de explicar los hallazgos
Tampoco autoriza a afirmar que los 44 millones fueron robados, desviados o desaparecieron. Una observación no solventada puede involucrar documentación insuficiente, incumplimientos contractuales, irregularidades contables o posibles daños patrimoniales. Cada supuesto exige un tratamiento jurídico diferente. Grave es que el alcalde Euclides Alejandro no rinda explicaciones y pretenda dejar todo tirado. Esa actitud en nada ayuda al gobierno de la 4T ¡Sólo mancha!
Entendamos: la observación de un auditor no es una sentencia penal. Pero tampoco; de ninguna manera, es un certificado de buena administración. La cuestión fundamental consiste en determinar dónde se originaron las observaciones, qué operaciones comprenden, qué funcionarios intervinieron y cuáles documentos faltan para acreditar la correcta aplicación de los recursos
¿Se trata de contratos de obra pública? ¿Adquisiciones? ¿Servicios generales? ¿Pagos sin suficiente documentación justificativa? ¿Diferencias contables? ¿Proyectos cuya ejecución material no corresponde con el gasto registrado? Precisamente por eso debe exigirse la publicación completa de las observaciones. La ciudadanía no necesita vacíos de información, rumores ni versiones convenientes. Necesita expedientes
Existe una costumbre profundamente arraigada en estos alcaldes: convertir cada cargo público en la antesala del siguiente. En el caso de Euclides Alejandro, una eventual aspiración a la diputación federal abriría una discusión perfectamente legítima sobre su desempeño al frente del Ayuntamiento. No basta con exhibir obras inauguradas, maquinaria adquirida con opacidad, programas implementados o fotografías de encuentros con personajes del gabinete
El dinero municipal es patrimonio administrado bajo obligaciones legales. No constituye un recurso de libre disposición política. Cada peso debe tener un destino autorizado, una operación debidamente registrada y, cuando corresponda, documentación que demuestre la recepción de bienes, servicios u obras. Una administración pública integra no se mide solamente por lo que anuncia haber realizado, sino también por lo que puede demostrar documentalmente. Y cuando una cantidad millonaria permanece observada, lo razonable es que la explicación anteceda a la propaganda
Han transcurrido más de nueve meses desde la conclusión del ejercicio fiscal 2025. Durante ese tiempo, la revisión de las cuentas públicas avanzó por las etapas institucionales previstas en la legislación estatal. El Congreso recibió los informes del OSFE en agosto y, el pasado 6 de octubre, la Comisión Ordinaria de Auditoría Gubernamental y Cuenta Pública aprobó los dictámenes correspondientes al ejercicio 2025
El dato resulta especialmente importante porque los dictámenes fueron aprobados en sentido favorable, pero esa decisión no significa que todas las observaciones hayan sido solventadas. El propio presidente de la Comisión, Salomé Izquierdo Mena, fue claro: “la aprobación de las cuentas no libera a los entes fiscalizados de atender las observaciones existentes”. Los dictámenes de los 17 municipios quedaron aprobados en el Pleno en la sesión de ayer, 8 de octubre
Entendamos: aprobar una cuenta pública en términos generales no equivale necesariamente a declarar inexistentes las irregularidades detectadas durante su fiscalización. Tampoco significa que las posibles responsabilidades administrativas o penales hayan quedado extinguidas. Por eso, aun y cuando el dictamen de la cuenta pública de Cárdenas recibió la aprobación definitiva del Congreso, seguirá siendo indispensable precisar el estado de cada observación y conocer cuáles continuarán sujetas a seguimiento. Si Euclides Alejandro busca convertirse en diputado federal, esos 44 millones sin solventar formarán parte del debate público en toda la campaña
Será pertinente examinar sus obras, los programas ejecutados, la calidad de los servicios y los resultados de su administración. Ahí cobra suma importancia lo que significa que casi seis de cada diez pesos comprendidos en el monto inicialmente observado continúan pendientes de aclaración. Y cuando las cantidades cuestionadas alcanzan decenas de millones de pesos, el deber de explicación adquiere especial importancia. La realidad es que Euclides, busca la confianza social cuando tiene 44 millones pendientes de solventar
SEPTIMO SELLO
Cárdenas necesita una explicación financiera completa. Euclides Alejandro tiene la oportunidad de presentar los documentos que permitan verificar si los 44 millones 373 mil 321 pesos señalados permanecen efectivamente pendientes de solventación y, en su caso, precisar las causas y las acciones emprendidas. El OSFE debe establecer el estado oficial de las observaciones. El Congreso tiene la responsabilidad de revisar los resultados y respetar los procedimientos previstos en la ley
SEPTIMA TROMPETA
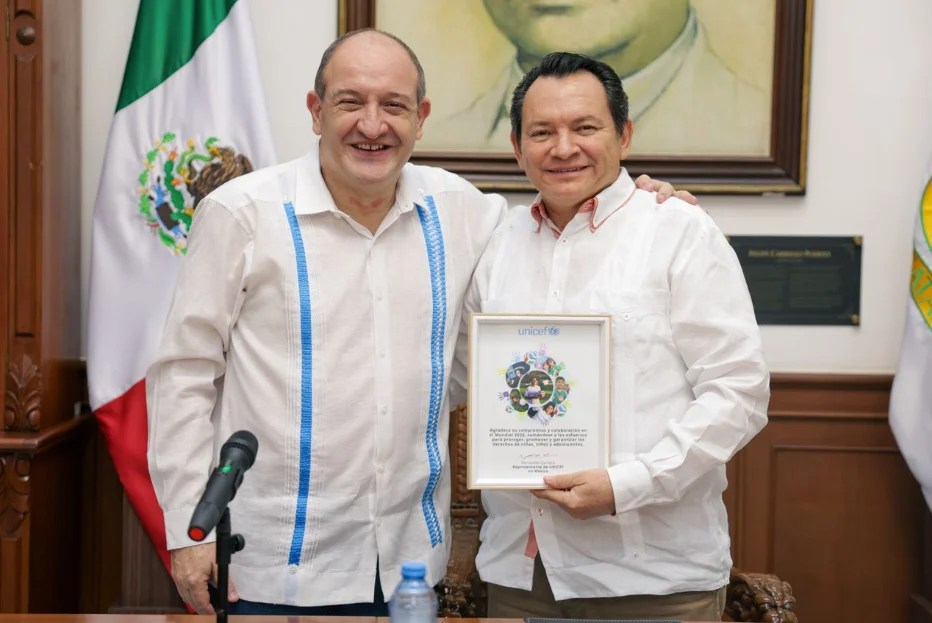
El problema de los millones observados no se resuelve con una fotografía junto al gobernador, al contrario, cada abrazo infiel mancha la imagen del Ejecutivo Estatal. No desaparece con una declaración de respaldo partidista. No se extingue mediante la aprobación general de una cuenta pública cuando todavía existen observaciones sujetas a seguimiento. Y tampoco se convierte automáticamente en responsabilidad penal mientras no existan las determinaciones y pruebas legalmente necesarias. La exigencia es mucho más concreta: documentos, resultados de auditoría, procedimientos y explicaciones comprobables
SEPTIMA COPA
Si los recursos fueron correctamente utilizados, el expediente debe permitir demostrarlo. Si existen irregularidades, las autoridades competentes tendrán que determinar su alcance y actuar conforme a derecho. Si se identifican daños patrimoniales, corresponderá emprender las acciones necesarias para su reparación. Ese es el verdadero sentido de la fiscalización. El dinero público no pertenece al alcalde, al partido político ni a sus aliados. Pertenece a la sociedad que lo aporta y que tiene derecho a conocer su destino
Y mientras las observaciones no queden debidamente aclaradas, las preguntas seguirán formando parte del escrutinio público. Porque los cargos pasan. Las campañas terminan. Los discursos se olvidan. Pero las cuentas públicas permanecen. Y los millones pendientes de explicar no desaparecen porque alguien cambie de oficina, de aspiración o de cargo. Compre sus palomitas, que la segunda parte de los enredos de las cuentas públicas 2025 de Euclides, promete ser más que entretenida


Deja una respuesta